Đoán tỷ số
 Lịch

Lãi suất cho vay hạ nhiệt, vì sao doanh nghiệp vẫn chưa mạnh dạn vay vốn?
Lãi suất cho vay có dấu hiệu giảm nhưng doanh nghiệp vẫn khó tiếp cận nguồn vốn với chi phí hợp lý. Không chỉ vướng điều kiện tín dụng, nhiều doanh nghiệp còn dè dặt vay mới do sức mua chưa phục hồi, chi phí đầu vào cao và đầu ra kinh doanh chưa ổn định.
Lãi suất giảm chỉ một nhóm khách hàng tiếp cận được
Mặt bằng lãi suất cho vay đang có dấu hiệu giảm, tạo kỳ vọng giảm chi phí vốn và hỗ trợ doanh nghiệp phục hồi sản xuất, kinh doanh. Tuy nhiên, từ diễn biến lãi suất trên thị trường đến khả năng tiếp cận vốn thực tế vẫn còn khoảng cách. Không phải doanh nghiệp nào cũng được hưởng mức lãi suất thấp hơn, trong khi điều kiện vay vốn và hạn mức tín dụng tiếp tục là những rào cản đáng kể.
Theo ông Thái Doãn Duyên, Giám đốc Công ty Đầu tư và Tái cơ cấu tài chính Việt, Chính phủ, Ngân hàng Nhà nước (NHNN) đã có những chỉ đạo, các ngân hàng thương mại cũng đưa ra cam kết và triển khai giảm lãi suất. Tuy nhiên, xét trên thực tế, mức độ hưởng lợi của doanh nghiệp vẫn khá khiêm tốn, chưa tạo được chuyển biến rõ rệt.
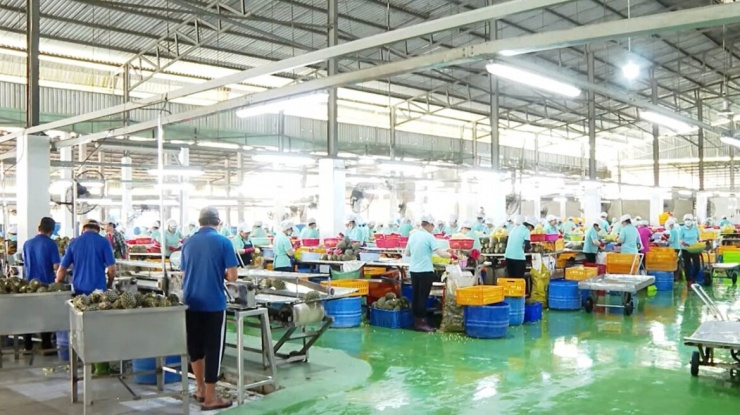

Việc giảm lãi suất mới chỉ là điều kiện cần.
"Doanh nghiệp đã có biểu hiện được hưởng lợi từ xu hướng giảm lãi suất nhưng không rõ rệt, không mang tính phổ biến", ông Duyên nhận định.
Theo ông Duyên, nhu cầu vốn của doanh nghiệp vẫn cao hơn nhiều so với khả năng đáp ứng của các ngân hàng. Càng về cuối năm, room tín dụng tại nhiều ngân hàng càng thu hẹp, thậm chí đã cạn hoặc vượt hạn mức, khiến việc tiếp cận các khoản vay mới khó khăn hơn.
Bên cạnh đó, chi phí vốn đầu vào của ngân hàng chưa thực sự giảm. Một số ngân hàng đưa ra các gói tín dụng ưu đãi để thực hiện định hướng giảm lãi suất, nhưng điều kiện áp dụng thường giới hạn ở một nhóm khách hàng nhất định. Vì vậy, không phải tất cả doanh nghiệp đều có thể tiếp cận mức lãi suất này.
Một vấn đề khác là điều kiện vay vốn. Khi nhu cầu tín dụng vượt khả năng cung ứng, ngân hàng có xu hướng lựa chọn khách hàng có năng lực tài chính và phương án kinh doanh tốt hơn. Doanh nghiệp nhỏ, doanh nghiệp siêu nhỏ vì thế càng gặp khó nếu thiếu tài sản bảo đảm hoặc chưa chứng minh được dòng tiền ổn định.
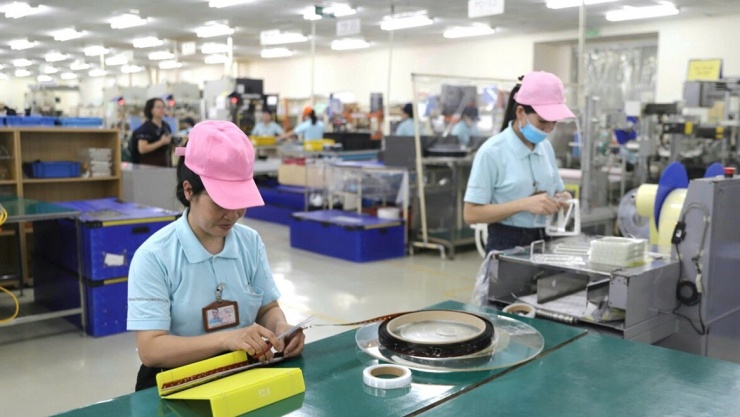
Lãi suất giảm chỉ một nhóm khách hàng tiếp cận được.
Ông Duyên cho hay, với nhiều doanh nghiệp nhỏ và siêu nhỏ, tổng chi phí vốn, bao gồm lãi vay và các chi phí vay, hiện ở mức 11-13%. Đây là mức chi phí gây áp lực lớn lên hoạt động kinh doanh, làm tăng giá thành, bào mòn lợi nhuận và giảm sức cạnh tranh.
Trong khi đó, sức cầu hàng hóa đầu ra chưa phục hồi đồng đều khiến doanh nghiệp không dễ quyết định vay thêm để mở rộng sản xuất bởi khoản vay mới có thể trở thành gánh nặng cho doanh nghiệp.
Doanh nghiệp cần vốn phù hợp với sức hấp thụ
Chuyên gia Hoàng Trọng Thủy cho rằng, lý do cốt lõi nằm ở đầu ra của sản phẩm, khi doanh nghiệp chưa dự báo được các biến số về chính trị, chưa nhìn thấy đơn hàng và cơ hội sinh lời. Với thị trường trong nước việc phục hồi còn chậm. Một số doanh nghiệp hàng tồn kho chưa giải phóng hết, việc vay thêm tiền, dù lãi suất rẻ cũng đồng nghĩa với việc tự chất thêm gánh nặng chi phí tài chính.
Rào cản về điều kiện vay vốn cũng khiến nhiều doanh nghiệp "lực bất tòng tâm". Phần lớn các khoản vay hiện nay vẫn gắn chặt với tài sản đảm bảo, chủ yếu là bất động sản. Sau giai đoạn dài chống chọi với khó khăn, nhiều doanh nghiệp nhỏ và vừa đã thế chấp hết tài sản từ các chu kỳ vay trước. Sức khỏe tài chính suy giảm, dòng tiền âm hoặc báo cáo tài chính chưa đạt chuẩn khiến họ không thể vượt qua "cửa ải" thẩm định tín dụng của ngân hàng.
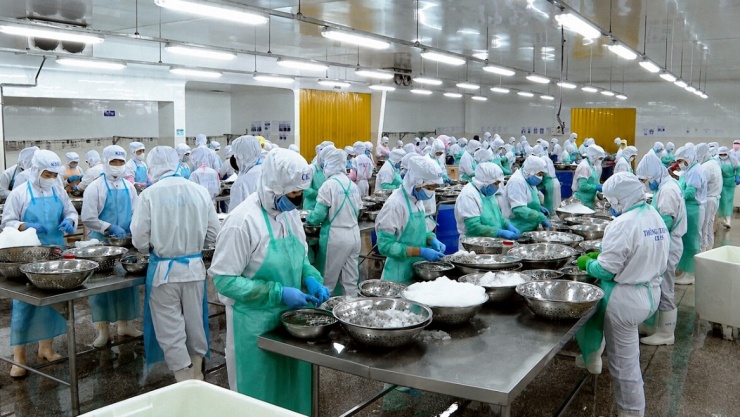
Doanh nghiệp cần vốn phù hợp với sức hấp thụ
Ông Thủy cho biết thêm: “Một nguyên nhân khác khiến doanh nghiệp e ngại là tính ngắn hạn của các gói lãi suất ưu đãi. Thông thường, mức lãi suất thấp chỉ áp dụng trong từ 3 đến 6 tháng đầu, sau đó thả nổi theo thị trường. Với những doanh nghiệp cần vốn trung và dài hạn để đầu tư máy móc, đổi mới công nghệ, nỗi lo lãi suất biến động trở lại khiến họ chọn giải pháp an toàn: co cụm sản xuất, bảo toàn vốn tự có thay vì dùng đòn bẩy tài chính. Ở chiều ngược lại, bản thân các ngân hàng thương mại cũng đang phải căng mình kiểm soát nợ xấu. Áp lực an toàn hệ thống khiến các nhà băng không thể hạ chuẩn cho vay bằng mọi giá, dẫn đến tình trạng cung - cầu tín dụng chưa thể gặp nhau”.
Việc giảm lãi suất mới chỉ là điều kiện cần. Điều kiện đủ lúc này là phải kích thích được tổng cầu của nền kinh tế, đẩy mạnh giải ngân đầu tư công để tạo việc làm và đơn hàng cho khu vực tư nhân. Song song với đó, cần mở rộng các quỹ bảo lãnh tín dụng cho doanh nghiệp nhỏ và vừa, đồng thời đẩy mạnh hình thức cho vay dựa trên dòng tiền và phương án sản xuất kinh doanh khả thi, thay vì chỉ nhìn vào tài sản thế chấp.
Chỉ khi bài toán đầu ra được tháo gỡ và niềm tin thị trường được củng cố, dòng vốn ngân hàng mới thực sự chảy mạnh vào sản xuất, tạo động lực bền vững cho tăng trưởng kinh tế.
Để chính sách giảm lãi suất phát huy hiệu quả, các chuyên gia cho rằng, ngân hàng cần duy trì tỷ lệ cho vay trên huy động hợp lý, bảo đảm nguồn vốn ổn định, tránh cạnh tranh huy động đẩy lãi suất đầu vào tăng trở lại. Ngân hàng cần cơ cấu lại dòng vốn, ưu tiên tín dụng cho hoạt động sản xuất, kinh doanh tạo ra giá trị, đồng thời thu hẹp dần các khoản cho vay, bảo lãnh đối với dự án bất động sản.
Cần giảm lãi suất thực chất thông qua điều chỉnh sớm kỳ hạn lãi suất thả nổi, giảm biên độ lãi suất hoặc hạ lãi suất cơ sở. Việc giảm lãi vay cần được mở rộng tới phần lớn khách hàng, thay vì chỉ tập trung vào những gói ưu đãi có điều kiện hạn chế.
Về phía doanh nghiệp, cần minh bạch doanh thu, dòng tiền và nghĩa vụ thuế để ngân hàng có cơ sở đánh giá năng lực trả nợ, từng bước mở rộng hình thức cho vay dựa trên dòng tiền, giảm phụ thuộc vào tài sản bảo đảm.
Thực tế cho thấy, giảm lãi suất mới là điều kiện hỗ trợ doanh nghiệp. Để dòng vốn thực sự đi vào sản xuất, kinh doanh, cần đồng thời tháo gỡ những rào cản trong xét duyệt tín dụng, cải thiện khả năng tiếp cận vốn và bảo đảm nguồn vốn đến đúng những doanh nghiệp có nhu cầu, có khả năng sử dụng hiệu quả.

TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV nhận định giảm lãi suất là bài toán không dễ, trong khi lãnh đạo TPBank cho rằng với cách tính chi phí...
Nguồn: https://vov.vn/kinh-te/lai-suat-cho-vay-ha-nhiet-vi-sao-doanh-nghiep-van-ch...
-18/11/2026 06:00 AM (GMT+7)