Đoán tỷ số
 Lịch

Hộ kinh doanh chuyển sang doanh nghiệp chỉ trong 24 giờ, được miễn hàng loạt phí
Sáng 20/11, với 100% đại biểu có mặt tán thành, Quốc hội đã biểu quyết thông qua Luật Phát triển doanh nghiệp nhỏ và vừa.
Hộ kinh doanh lên doanh nghiệp được hỗ trợ trong 36 tháng đầu
Theo Luật Phát triển doanh nghiệp nhỏ và vừa vừa được Quốc hội thông qua, doanh nghiệp thuộc nhóm này được cấp Giấy chứng nhận đăng ký doanh nghiệp trong thời hạn 1 ngày làm việc kể từ thời điểm cơ quan đăng ký kinh doanh nhận được hồ sơ hợp lệ. Doanh nghiệp được miễn lệ phí đăng ký doanh nghiệp, phí công bố nội dung đăng ký doanh nghiệp lần đầu; miễn phí thẩm định, lệ phí cấp lần đầu đối với ngành, nghề kinh doanh có điều kiện.
Đáng chú ý, các giấy phép, giấy chứng nhận, chứng chỉ, văn bản xác nhận, chấp thuận còn hiệu lực về điều kiện kinh doanh đã được cấp cho hộ kinh doanh trước khi chuyển đổi vẫn được tiếp tục sử dụng nếu không thay đổi điều kiện kinh doanh thực tế. Doanh nghiệp cũng được miễn phí, lệ phí khi cấp đổi tên chủ thể trên các giấy tờ này.
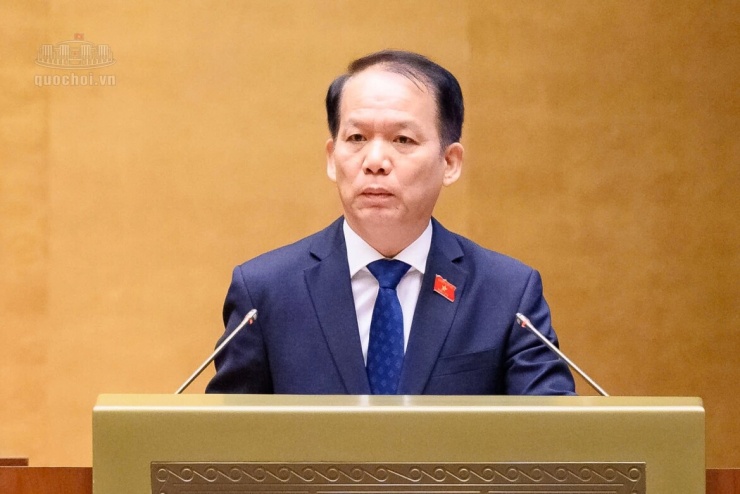

Bộ trưởng Bộ Tư pháp Hoàng Thanh Tùng trình bày báo cáo về việc tiếp thu, giải trình, chỉnh lý và hoàn thiện dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa.
Để giảm áp lực tuân thủ trong giai đoạn đầu hoạt động, Luật quy định doanh nghiệp chuyển đổi được áp dụng cơ chế kê khai, nộp thuế, chế độ kế toán, biểu mẫu và báo cáo tối giản như doanh nghiệp siêu nhỏ trong thời hạn 36 tháng kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Sau thời hạn này, doanh nghiệp thực hiện chế độ kế toán và nghĩa vụ thuế theo quy mô tương ứng.
Trong 36 tháng đầu, doanh nghiệp còn được hướng dẫn miễn phí, cảnh báo về mức độ tuân thủ pháp luật; được miễn phí sử dụng nền tảng số, phần mềm kế toán dùng chung và hỗ trợ chi phí sử dụng các giải pháp số phục vụ quản trị, vận hành, thương mại điện tử. Chi phí dịch vụ kế toán cũng được hỗ trợ trong thời hạn này.
Về nghĩa vụ bảo hiểm cho người lao động, doanh nghiệp được áp dụng phương thức, quy trình, thủ tục đóng bảo hiểm xã hội phù hợp với đặc thù chuyển đổi từ hộ kinh doanh lên doanh nghiệp; thực hiện cơ chế tích hợp, liên thông trong kê khai, nộp thuế và bảo hiểm xã hội. Đặc biệt, doanh nghiệp được giảm mức đóng bảo hiểm thất nghiệp và bảo hiểm tai nạn lao động, bệnh nghề nghiệp thuộc trách nhiệm của doanh nghiệp trong 12 tháng kể từ ngày được cấp đăng ký lần đầu. Khoản giảm này được thực hiện từ kết quả kết dư của các quỹ bảo hiểm tương ứng.
Luật cũng quy định doanh nghiệp chuyển đổi theo mô hình công ty trách nhiệm hữu hạn một thành viên do một cá nhân làm chủ sở hữu, đáp ứng quy mô doanh nghiệp siêu nhỏ, không bắt buộc phải có Chủ tịch công ty và kế toán trưởng. Chủ sở hữu có thể kiêm hoặc thuê người khác làm Giám đốc, Tổng giám đốc; việc bố trí người làm kế toán được thực hiện theo các phương án quy định tại Luật.
Bên cạnh chính sách dành riêng cho nhóm chuyển đổi, Luật mở rộng các chính sách hỗ trợ chung. Theo đó, doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ được áp dụng mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thông thường theo quy định của pháp luật về thuế. Doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong thời gian đầu mới thành lập theo quy định của pháp luật về thuế. Doanh nghiệp có tổng doanh thu năm không quá 10 tỷ đồng, hoặc theo mức điều chỉnh của Chính phủ trong từng thời kỳ, được lựa chọn phương pháp tính thuế theo quy định.
Mở rộng cơ hội tiếp cận vốn, mặt bằng và thị trường
Không chỉ tập trung vào thủ tục thành lập, Luật Phát triển doanh nghiệp nhỏ và vừa thiết kế nhiều chính sách nhằm cải thiện điều kiện hoạt động và mở rộng thị trường cho doanh nghiệp.
Về tiếp cận vốn, Nhà nước có chính sách khuyến khích các tổ chức tín dụng phát triển sản phẩm, phương thức cấp vốn phù hợp với từng nhóm doanh nghiệp nhỏ và vừa; mở rộng xem xét cấp vốn dựa trên phương án sản xuất, kinh doanh, khả năng trả nợ, doanh thu, dòng tiền và dữ liệu giao dịch hợp pháp. Các hình thức cấp vốn được khuyến khích đa dạng hơn, gồm cho vay, bao thanh toán, cho thuê tài chính, tài trợ thương mại, tài trợ chuỗi cung ứng và chuỗi giá trị.
Đáng chú ý, Luật khuyến khích đa dạng hóa tài sản bảo đảm tiền vay, không chỉ giới hạn ở những tài sản truyền thống mà còn bao gồm tài sản hình thành trong tương lai, quyền tài sản, quyền sở hữu trí tuệ, khoản phải thu, hàng tồn kho, vật tư và hàng hóa luân chuyển. Doanh nghiệp nhỏ và vừa cũng được tham gia các chương trình hỗ trợ nâng cao năng lực quản trị, minh bạch tài chính, chuẩn hóa và công bố thông tin để tăng khả năng tiếp cận nguồn vốn trong nước và nước ngoài.
Về mặt bằng sản xuất, doanh nghiệp nhỏ và vừa được hỗ trợ giảm tối thiểu 30% tiền thuê lại đất trong 5 năm đầu kể từ ngày ký hợp đồng thuê lại đất với chủ đầu tư hạ tầng khu công nghiệp, cụm công nghiệp, cơ sở ươm tạo thuộc diện được hỗ trợ đầu tư theo quy định của Luật. Khoản hỗ trợ được thực hiện thông qua Nhà nước hoàn trả cho chủ đầu tư hoặc cấp voucher cho doanh nghiệp thanh toán phần chi phí được hỗ trợ.
Đối với các khu công nghiệp, cụm công nghiệp, cơ sở ươm tạo thành lập mới sau ngày Luật có hiệu lực, quy định đặt ra yêu cầu bố trí diện tích đất dành cho doanh nghiệp nhỏ và vừa thuê, thuê lại theo mức bình quân 20 ha mỗi khu hoặc 5% diện tích đất. Chủ đầu tư được hỗ trợ đầu tư hạ tầng có trách nhiệm dành một phần diện tích cho doanh nghiệp nhỏ và vừa, ưu tiên doanh nghiệp khởi nghiệp sáng tạo và doanh nghiệp trong lĩnh vực công nghiệp hỗ trợ.
Một chính sách đáng chú ý khác là ưu tiên doanh nghiệp nhỏ và vừa tham gia mua sắm sử dụng ngân sách nhà nước. Các gói thầu xây lắp, mua sắm hàng hóa, gói thầu hỗn hợp cung cấp hàng hóa và xây lắp có giá không quá 20 tỷ đồng được dành cho doanh nghiệp nhỏ và vừa tham gia. Đồng thời, cơ quan, tổ chức phải dành tối thiểu 20% tổng giá trị các gói thầu mua sắm từ ngân sách nhà nước trong kế hoạch lựa chọn nhà thầu hằng năm cho nhóm doanh nghiệp này, không bao gồm gói thầu tổ chức đấu thầu quốc tế. Kết quả thực hiện phải được công khai trên Hệ thống mạng đấu thầu quốc gia.
Luật cũng dành chính sách hỗ trợ riêng cho doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo, doanh nghiệp kinh doanh bền vững và doanh nghiệp tham gia chuỗi giá trị, mở rộng hoạt động kinh doanh quốc tế.
Với doanh nghiệp khởi nghiệp sáng tạo, chính sách tập trung vào hỗ trợ thử nghiệm công nghệ, quy trình, sản phẩm, dịch vụ và mô hình kinh doanh mới; hỗ trợ chi phí sử dụng trang thiết bị tại cơ sở ươm tạo, cơ sở kỹ thuật, trung tâm đổi mới sáng tạo; kết nối chuyên gia, nhà khoa học và tiếp cận vốn đầu tư mạo hiểm. Đáng chú ý, quỹ đầu tư mạo hiểm tư nhân dành cho doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo không thuộc đối tượng nộp thuế thu nhập doanh nghiệp; cá nhân góp vốn vào quỹ được miễn thuế thu nhập cá nhân theo quy định của pháp luật về thuế.
Đối với doanh nghiệp kinh doanh bền vững, Luật quy định hỗ trợ lãi suất khi vay vốn thực hiện dự án xanh, dự án kinh tế tuần hoàn và áp dụng khung tiêu chuẩn môi trường, xã hội, quản trị (ESG). Doanh nghiệp còn được hỗ trợ một phần chi phí kiểm kê khí nhà kính, đo đạc, báo cáo, thẩm định, xác minh phát thải, kiểm toán năng lượng và thực hiện chuyển đổi số gắn với chuyển đổi xanh.
Doanh nghiệp nhỏ và vừa tham gia chuỗi giá trị, mở rộng hoạt động kinh doanh quốc tế được hỗ trợ chi phí thử nghiệm, kiểm định, chứng nhận chất lượng sản phẩm; phát triển thương hiệu, kết nối với doanh nghiệp lớn, doanh nghiệp đầu chuỗi. Đáng chú ý, chi phí đào tạo nhân lực, tư vấn hoàn thiện sản phẩm, dịch vụ và chuyển giao công nghệ mà doanh nghiệp lớn cung cấp cho doanh nghiệp nhỏ và vừa được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp của doanh nghiệp lớn theo quy định.
Luật cũng quy định rõ trách nhiệm công khai, kiểm tra và giám sát việc thực hiện chính sách hỗ trợ. Nội dung, chương trình hỗ trợ phải được công khai chậm nhất 15 ngày kể từ ngày được cấp có thẩm quyền phê duyệt. Hoạt động hỗ trợ được kiểm tra, đánh giá định kỳ hằng năm hoặc đột xuất, dựa trên kết quả thực hiện và tác động thực tế. Các hành vi hỗ trợ sai đối tượng, lợi dụng chính sách, kê khai gian dối hoặc sử dụng kinh phí sai mục đích có thể bị xử lý hành chính, truy cứu trách nhiệm hình sự và phải bồi thường nếu gây thiệt hại.
Theo Luật, doanh nghiệp nhỏ và vừa được xác định là doanh nghiệp có số lao động sử dụng bình quân năm trước liền kề không quá 300 người, đồng thời đáp ứng một trong hai tiêu chí: tổng nguồn vốn không quá 150 tỷ đồng hoặc tổng doanh thu không quá 400 tỷ đồng.
Luật Phát triển doanh nghiệp nhỏ và vừa có hiệu lực từ ngày 1/7/2027; riêng quy định về tiêu chí xác định doanh nghiệp nhỏ và vừa để hưởng chính sách thuế được thực hiện từ kỳ tính thuế năm 2027. Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 hết hiệu lực kể từ ngày Luật mới có hiệu lực thi hành.
Bộ Tài chính đang xây dựng dự thảo Nghị quyết xử lý nợ lệ phí môn bài, tiền chậm nộp, nhằm tháo gỡ khó khăn cho người nộp thuế. Tuy nhiên, điều người...
Nguồn: https://vov.vn/kinh-te/ho-kinh-doanh-chuyen-sang-doanh-nghiep-chi-trong-24-...
-20/11/2026 09:19 AM (GMT+7)