Đoán tỷ số
 Lịch

Chính thức xóa nợ lệ phí môn bài cho hơn 2,5 triệu người nộp thuế, chờ thêm hướng dẫn từ Chính phủ
Quốc hội đã thông qua chính sách xóa nợ lệ phí môn bài và tiền chậm nộp đối với hơn 2,5 triệu người nộp thuế có mã số thuế ở trạng thái 03, 06.
Tiết giảm hàng nghìn tỉ đồng cho người nộp thuế
Chiều 21/11, với 453/455 đại biểu có mặt tán thành, Quốc hội thông qua Nghị quyết về chính sách đặc thù xử lý nợ lệ phí môn bài và tiền chậm nộp đối với doanh nghiệp ngừng hoạt động nhưng chưa đóng mã số thuế (trạng thái 03) và không hoạt động tại địa chỉ đăng ký (trạng thái 06), tính đến hết ngày 23/10/2026.
Theo nghị quyết, hơn 2,5 triệu người nộp thuế thuộc hai nhóm trên được xóa nợ lệ phí môn bài và tiền chậm nộp lệ phí môn bài. Chính sách bao gồm cả thuế môn bài phát sinh trước ngày 1/1/2017 và tiền phạt chậm nộp phát sinh trước ngày 1/7/2013.
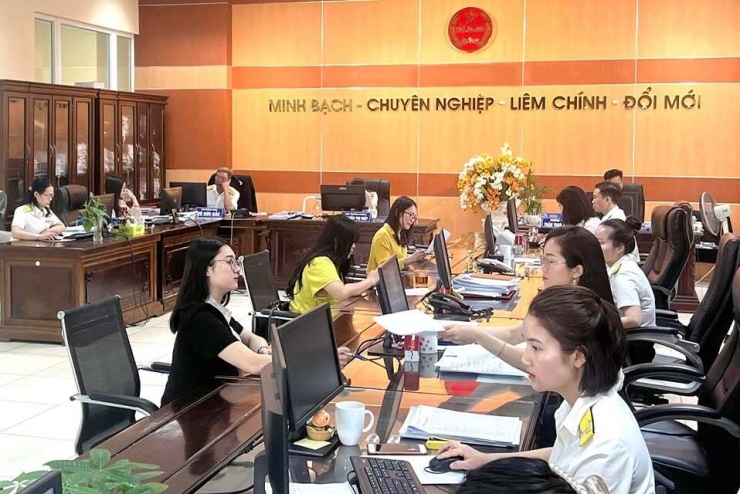

Người dân đang chờ thêm hướng dẫn của Chính phủ về thủ tục đóng mã số thuế. Ảnh: Cục Thuế
Đáng chú ý, người nộp thuế không phải lập hồ sơ đề nghị xóa nợ. Thủ trưởng cơ quan quản lý thuế sẽ căn cứ dữ liệu trên Hệ thống thông tin quản lý thuế để thực hiện.
Theo Bộ Tài chính, số nợ gốc lệ phí môn bài thuộc diện đề xuất xóa khoảng 1.250 tỉ đồng. Tiền chậm nộp phát sinh từ khoản nợ này khoảng 438 tỉ đồng.
Ngoài ra, gần 2 triệu người nộp thuế có mã số thuế trạng thái 03, 06 chưa được hạch toán nghĩa vụ lệ phí môn bài trong thời gian ngừng hoạt động trên hệ thống. Nếu tiếp tục hạch toán, số tiền phát sinh dự kiến khoảng 15.000 tỉ đồng.
Trường hợp toàn bộ nhóm này thực hiện thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế, tổng nợ gốc lệ phí môn bài và tiền chậm nộp dự kiến được xử lý khoảng 16.688 tỉ đồng.
Người nộp thuế cần làm gì sau khi được xóa nợ?
Chị Trần Thị Ninh, ngụ phường Thanh Xuân, Hà Nội, cho biết rất vui khi Quốc hội thông qua nghị quyết. Trước đây, chị thành lập doanh nghiệp nhưng sau đó kinh doanh thua lỗ nên bỏ dở hoạt động, không hoàn tất thủ tục giải thể.
Gần đây, chị nhận được thông báo tạm hoãn xuất cảnh của cơ quan thuế. Khi biết thông tin về chính sách xóa nợ, chị đã chuẩn bị hồ sơ và dự kiến nộp vào tuần sau để xử lý các thủ tục liên quan.
Ông Nguyễn Văn Được, Ủy viên Ban Chấp hành Hội Tư vấn Thuế Việt Nam (VTCA), Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, đánh giá việc xóa nợ lệ phí môn bài và tiền chậm nộp đối với người nộp thuế thuộc diện mã số thuế trạng thái 03, 06 là chủ trương đúng đắn.
Theo ông Được, những doanh nghiệp, hộ kinh doanh này đã được cơ quan thuế xác định không hoạt động tại địa chỉ đăng ký. Về cơ bản, họ không thể tiếp tục kinh doanh và không có nguồn thu. Vì vậy, việc tiếp tục tính lệ phí môn bài và tiền chậm nộp tạo thêm gánh nặng không cần thiết.
Chuyên gia thuế cũng cho rằng nghị quyết Quốc hội yêu cầu hoàn thành nghĩa vụ thuế gốc mới được miễn khoản tiền chậm nộp là hợp lý. Chính sách hỗ trợ không đồng nghĩa với việc xóa bỏ nghĩa vụ nộp ngân sách. Người nộp thuế vẫn phải có trách nhiệm thanh toán khoản nợ gốc để được xem xét miễn tiền chậm nộp.
Tuy nhiên, chuyên gia cho rằng điều quan trọng hơn là đơn giản hóa thủ tục để người nộp thuế có thể hoàn thành các nghĩa vụ còn lại.
Ông Được đánh giá tích cực việc Chính phủ đang xây dựng nghị quyết hướng dẫn nghị quyết trên của Quốc hội, dự kiến quy định cụ thể hơn những trường hợp không phải nộp hồ sơ khai thuế. Nếu được ban hành đồng bộ với nghị quyết của Quốc hội, quy định này sẽ giúp người nộp thuế thuận lợi hơn, đồng thời hỗ trợ cơ quan thuế làm sạch dữ liệu mã số thuế.
Đáng chú ý, Luật Quản lý thuế đã giao Chính phủ thẩm quyền quy định các trường hợp phải nộp và không phải nộp hồ sơ khai thuế.
Theo ông Được, Chính phủ cần sớm ban hành quy định trường hợp doanh nghiệp có mã số thuế trạng thái 06 không phải nộp hồ sơ khai thuế kể từ thời điểm cơ quan thuế thông báo doanh nghiệp không hoạt động tại địa chỉ đăng ký, nếu thực tế doanh nghiệp đã ngừng kinh doanh.
Ngược lại, doanh nghiệp vẫn hoạt động kinh doanh trong thời gian mang trạng thái 03, 06 không nên được hưởng chính sách này. Trường hợp đó có thể liên quan đến hành vi trốn thuế và phải được xử lý theo quy định. Ngoại lệ là hoạt động thanh lý tài sản phục vụ quá trình giải thể doanh nghiệp.
Chuyên gia thuế Nguyễn Văn Tuấn cũng cho rằng chính sách xóa nợ giúp người nộp thuế khắc phục hậu quả, tránh bị kiệt quệ tài chính và có cơ hội khởi nghiệp, kinh doanh trở lại.
Tuy nhiên, về lâu dài, cần rút gọn và đơn giản hóa quy trình giải thể doanh nghiệp. Bởi thủ tục giải thể kéo dài, phức tạp cũng là một trong những nguyên nhân khiến nhiều doanh nghiệp ngừng hoạt động nhưng không hoàn tất được việc chấm dứt mã số thuế.
|
Lo ngại người nộp thuế chờ đến cuối thời hạn mới trả nợ gốc Trước khi Quốc hội nhấn nút thông qua nghị quyết trên, Thường trực Ủy ban Kinh tế và Tài chính của Quốc hội cho rằng, việc xóa toàn bộ tiền chậm nộp phát sinh đến ngày người nộp thuế hoàn thành nghĩa vụ nợ gốc, nhưng không muộn hơn ngày 30/6/2028, có thể làm giảm động lực trả nợ sớm. Theo cơ quan thẩm tra, quy định này thậm chí có thể khiến những người có khả năng tài chính trì hoãn việc nộp nợ gốc đến cuối thời hạn, bởi toàn bộ tiền chậm nộp phát sinh trong gần 20 tháng vẫn được xóa. |

Cục Thuế vừa có công văn hỏa tốc gửi cơ quan thuế các tỉnh, thành phố về việc bỏ lệ phí môn bài đối với năm 2026 và các năm tiếp theo; yêu cầu thu đủ...
Nguồn: https://danviet.vn/chinh-thuc-xoa-no-le-phi-mon-bai-cho-hon-25-trieu-nguoi-...
-21/11/2026 18:39 PM (GMT+7)