Đoán tỷ số
 Lịch

Miễn thuế suất ăn trường học, bệnh viện: Đừng để ưu đãi chỉ "nằm trong túi" doanh nghiệp
Trước thực trạng nhiều vụ ngộ độc thực phẩm xảy ra tại trường học, Chính phủ đề xuất miễn thuế cho cá nhân, tổ chức cung cấp suất ăn cho trường học, bệnh viện, nhằm nâng cao chất lượng và bảo đảm an toàn thực phẩm.
Bộ Tư pháp vừa công bố hồ sơ thẩm định dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập doanh nghiệp và Luật Thuế thu nhập cá nhân.
Đáng chú ý, Chính phủ đề xuất miễn thuế thu nhập doanh nghiệp (TNDN) và thuế thu nhập cá nhân (TNCN) đối với thu nhập từ hoạt động cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
Đây được xem là chính sách nhằm hỗ trợ các đơn vị cung cấp suất ăn có thêm nguồn lực đầu tư, nâng cao chất lượng và bảo đảm an toàn thực phẩm.
Tuy nhiên, câu hỏi đặt ra là khi được miễn thuế, liệu chất lượng suất ăn cho học sinh và người bệnh có thực sự được nâng lên ?.
Hỗ trợ để đầu tư vào bữa ăn
Theo cơ quan soạn thảo, thời gian qua công tác bảo đảm an toàn thực phẩm tại các cơ sở giáo dục, cơ sở khám chữa bệnh được các bộ, ngành, địa phương và các đơn vị quan tâm thực hiện. Tuy vậy, vẫn xảy ra nhiều vụ ngộ độc thực phẩm trong trường học do nhiều nguyên nhân khác nhau.
Một trong những nguyên nhân được chỉ ra là nhiều cơ sở cung cấp suất ăn có quy mô nhỏ, nguồn vốn đầu tư thấp. Vì vậy, các đơn vị này chưa đủ điều kiện đầu tư dây chuyền cung ứng suất ăn hiện đại để kiểm soát tốt hơn yêu cầu về an toàn thực phẩm.
Từ thực tế này, cơ quan soạn thảo cho rằng cần có các giải pháp hỗ trợ phù hợp của Nhà nước. Trong đó, chính sách thuế được xem là một giải pháp để giúp doanh nghiệp, cá nhân kinh doanh suất ăn duy trì mức lợi nhuận phù hợp và có tích lũy để mở rộng hoạt động.
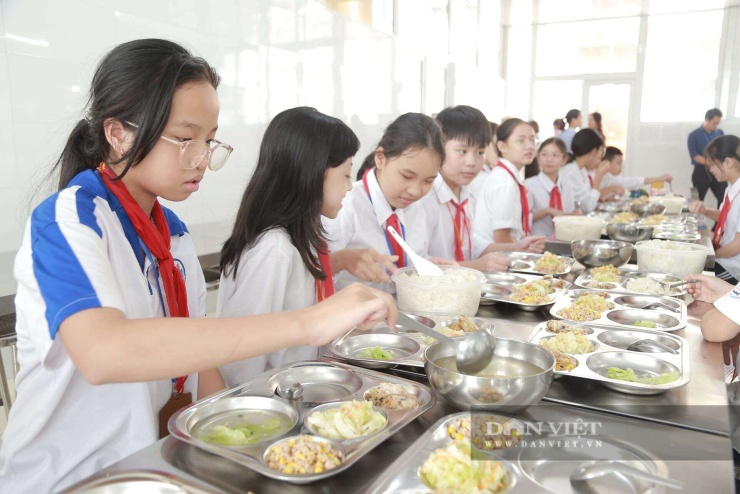

Suất ăn của học sinh một trường ở Hà Nội. Ảnh: Tào Nga
Bên cạnh đó, việc ưu đãi thuế cũng nhằm khuyến khích các đơn vị cung cấp suất ăn sử dụng nguyên liệu có nguồn gốc rõ ràng, đầy đủ hóa đơn, chứng từ.
Theo đề xuất, doanh nghiệp cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục và y tế sẽ được miễn thuế TNDN đối với phần thu nhập từ hoạt động này.
Tương tự, cá nhân cư trú sẽ được miễn thuế TNCN đối với thu nhập từ kinh doanh cung cấp suất ăn cho các cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
“Việc áp dụng cho cả doanh nghiệp và cá nhân nhằm bảo đảm sự bình đẳng giữa các chủ thể cùng cung cấp dịch vụ suất ăn…”, cơ quan soạn thảo lý giải.
Chính phủ cũng đề xuất chính sách miễn thuế không phụ thuộc vào phương pháp kê khai, nộp thuế.
Theo quy định hiện hành, doanh nghiệp cung cấp suất ăn có thể thuộc hai nhóm. Một nhóm thực hiện chế độ kế toán, hóa đơn, chứng từ và nộp thuế theo phương pháp kê khai.
Nhóm còn lại có thể hạch toán được doanh thu nhưng không xác định được chi phí, thu nhập của hoạt động sản xuất, kinh doanh. Nhóm này kê khai, nộp thuế TNDN theo tỷ lệ % trên doanh thu bán hàng hóa, dịch vụ.
Chính phủ đề nghị áp dụng miễn thuế cho cả hai nhóm, không phân biệt phương pháp kê khai, nộp thuế.
|
Đại diện cơ quan soạn thảo, cho rằng dịch vụ cung cấp suất ăn tại trường học, bệnh viện có tính chất đặc thù, không đơn thuần là dịch vụ ăn uống. |
Miễn thuế nhưng chất lượng có tăng ?
Đề xuất miễn thuế nhận được sự quan tâm bởi suất ăn tại trường học và bệnh viện liên quan trực tiếp đến sức khỏe của những nhóm đối tượng cần được bảo vệ.
Luật sư Lò Văn Chung, Công ty Luật TNHH Toàn Quốc cho rằng, mục đích của chính sách là tốt. Tuy nhiên, chưa có cơ sở nào khẳng định phần lợi ích từ việc miễn thuế sẽ được doanh nghiệp sử dụng để giảm giá suất ăn hoặc nâng cao chất lượng bữa ăn.
“Vì vậy, tôi cho rằng cần có cơ chế giám sát hoặc chế tài để những chính sách hỗ trợ của Nhà nước được doanh nghiệp vận dụng và thực thi một cách hiệu quả”, LS Chung nói.
Từ góc độ phụ huynh, chị Nguyễn Thị Trang, ngụ phường Tây Mỗ, Hà Nội cho rằng, việc Nhà nước giảm thuế cho các tổ chức, cá nhân cung cấp suất ăn bán trú để có điều kiện nâng cao chất lượng là điều đáng mừng.
Theo chị Trang, trên địa bàn vừa xảy ra tình trạng đơn vị cung cấp suất ăn bán trú không bảo đảm chất lượng cho trẻ, gây bức xúc cho phụ huynh.
“Điều tôi mong muốn là chính sách phải đến được với trẻ. Trước khi giảm thuế và sau khi được giảm thuế, chất lượng bữa ăn cần có sự cải tiến rõ rệt. Không thể để tiền giảm thuế của Nhà nước chỉ làm tăng lợi ích cho đơn vị cung cấp suất ăn trong khi bữa ăn của học sinh, người bệnh vẫn không được cải thiện”, chị Trang nói.
|
Hơn 2.200 tỷ đồng thuế có thể được miễn Theo tính toán của cơ quan thuế, năm 2025 tổng số thuế được miễn, giảm đối với các cơ sở giáo dục theo các cơ chế hiện hành (miễn thuế với cơ sở giáo dục đại học công lập không hoạt động vì mục đích lợi nhuận) khoảng 1.016 tỷ đồng. Trong đó, các cơ sở giáo dục ngoài công lập được miễn khoảng 765,8 tỷ đồng; cơ sở giáo dục công lập khoảng 250,7 tỷ đồng. |

Bộ Tài chính đề xuất hạ ngưỡng miễn thuế cho hàng xuất nhập khẩu xuống 100.000 đồng, thay vì mức 500.000 đến một triệu đồng như hiện nay.
Nguồn: https://danviet.vn/mien-thue-suat-an-truong-hoc-benh-vien-dung-de-uu-dai-ch...
-06/10/2026 11:01 AM (GMT+7)