

 Đoán tỷ số
 Lịch

Hiểu đúng về con số "Grab nhận về 15%" trên mỗi chuyến xe
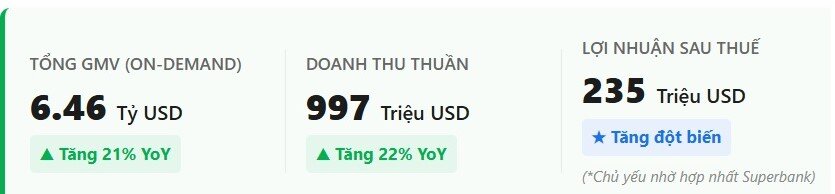
Trong BCTC quý 2/2026, Grab đạt doanh thu gần 1 tỷ USD , tăng tới 22% so với cùng kỳ, nhưng đáng nói là GMV (Gross Merchandise Value - tổng giá trị giao dịch) lên đến 6.46 tỷ USD. Đây là số tiền thực thu từ khách hàng, có nghĩa doanh thu thuần Grab ghi nhận chỉ chiếm 15%.
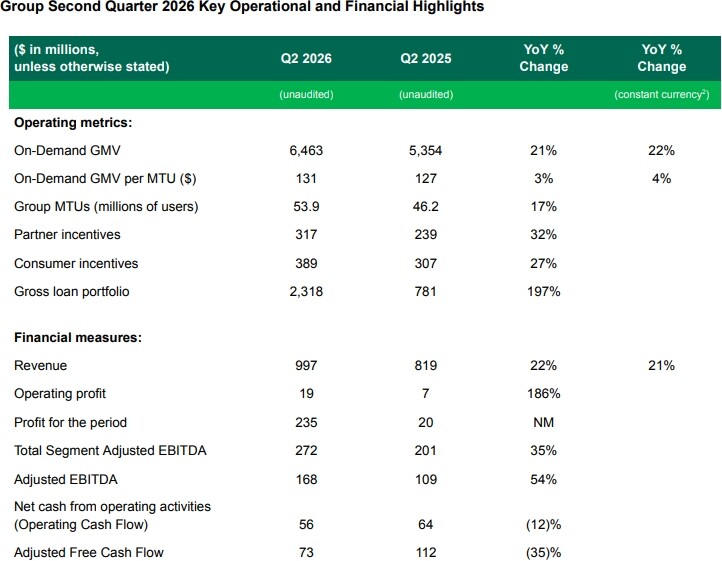
Theo công bố tài chính quý 2/2026 của Grab, tổng doanh thu trong kỳ đạt 997 triệu USD, tăng 22% so với cùng kỳ năm trước. Tổng giá trị giao dịch (GMV) theo yêu cầu (On-Demand GMV, bao gồm chở khách và giao hàng) đạt hơn 6.46 tỷ USD, tăng 21%.

Nguồn: Grab
Sự tăng trưởng này tỷ lệ thuận với việc mở rộng quy mô người dùng trên nền tảng. Cụ thể, số lượng người dùng giao dịch hàng tháng (MTU) đạt 53.9 triệu người, tăng 17%. Đồng thời, mức chi tiêu GMV trung bình trên mỗi MTU cũng tăng 3% so với cùng kỳ năm ngoái, đạt 131 USD.
Về mặt hiệu quả hoạt động, lợi nhuận trong kỳ của Grab đạt 235 triệu USD, tăng mạnh so với 20 triệu USD của quý 2/2025. Lợi nhuận hoạt động (Operating profit) đạt 19 triệu USD, gấp gần 3 lần so với 7 triệu USD của cùng kỳ. Chỉ số EBITDA điều chỉnh (Adjusted EBITDA) đạt 168 triệu USD, tăng 54%.
Grab thực nhận bao nhiêu cho mỗi chuyến xe?
Cần biết rằng BCTC của Grab tuân theo chuẩn mực kế toán IFRS 15. Với chuẩn này, các khoản tiền trợ cấp, ưu đãi cho khách hàng và phần thưởng của tài xế sẽ được hạch toán giảm trừ trực tiếp vào doanh thu. Con số cuối cùng Grab thu về sau khi trừ đi các khoản này - hay doanh thu thuần - là 997 triệu USD, tức take rate chiếm 15%.
Bên cạnh đó, doanh thu 996 triệu USD còn bao gồm cả mảng dịch vụ tài chính (chiếm 134 triệu USD). Nếu chỉ tính riêng doanh thu mảng giao hàng (deliveries) và chở khách (mobility), tỷ lệ trên GMV nhu cầu chỉ còn 13.34%. So với cùng kỳ, take rate của Grab giảm nhẹ (13.71%).
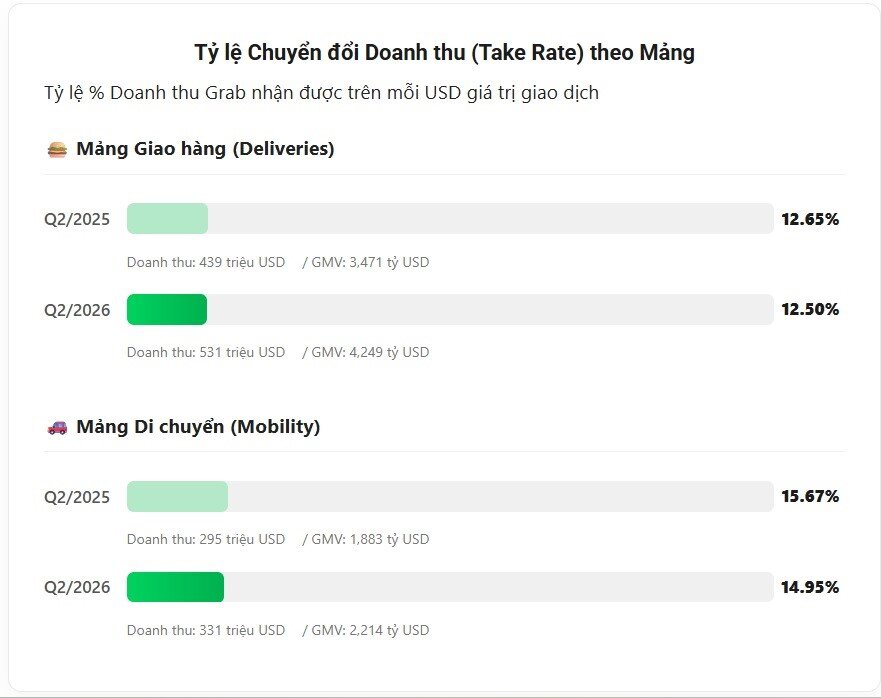
Riêng với mảng chở khách, tổng GMV trong quý 2 đạt hơn 2.2 tỷ USD, tăng 18% so với cùng kỳ, với EBITDA điều chỉnh đạt 191 triệu USD, tăng 16%. Doanh thu thuần đạt 331 triệu USD, tương đương take rate khoảng 15%.
Nhưng như đã nêu, điều này không có nghĩa các tài xế được nhận 85% doanh thu còn lại. Con số 15% chỉ là tỷ lệ Grab thực nhận sau khi trừ đi tất cả các khoản, không riêng gì tỷ lệ chiết khấu.
Thứ hai, đây là BCTC hợp nhất của Grab xét trên phạm vi toàn bộ các thị trường. Mỗi thị trường thực tế áp dụng mức chiết khấu riêng. Trong đó, mức thấp nhất hiện tại đang là Indonesia với 8% (hạ xuống từ 10% vào 01/07/2026, theo chính sách cứng rắn của Tổng thống Indonesia); Philippines được giảm tạm thời về 15% trong 60 ngày kể từ 21/04/2026, sau đó tăng lên 18%; Malaysia chưa có trần chiết khấu, nhưng dao động 15-18%. Singapore cá biệt với cơ chế phí dịch vụ biến đổi, dẫn đến mức chiết khấu có thể về mức âm (tài xế nhận được nhiều tiền hơn số tiền khách trả và Grab sẽ bù phần chênh lệch), dao động từ -10% đến 25%.
Còn ở Việt Nam, Grab không công bố con số chiết khấu chính xác, nhưng tính toán qua khảo sát có thể lên tới hơn 30%. Nếu tính cả phí nền tảng, tài xế có thể chỉ nhận về 60% tiền thực tế thu của khách.
Hay nói cách khác, con số 15% là tỷ lệ doanh thu ghi nhận trên GMV, không đại diện cho mối tương quan giữa tài xế và nền tảng.
Đằng sau lợi nhuận tăng trưởng
Với việc đưa các khoản ưu đãi khách hàng vào giảm trừ, càng đẩy mạnh ưu đãi hay trợ giá, doanh thu càng tăng chậm hơn GMV, kéo mức take rate thực tế của Grab giảm xuống. Ghi nhận trong quý 2, các khoản trợ cấp cho khách hàng mảng chở khách của Grab đạt gần 68 triệu USD, tăng 16% so với cùng kỳ. Tuy nhiên, Grab giữ nguyên tỷ lệ khuyến mãi cho khách hàng đi xe 3.1%, do đó số tăng này chỉ phản ánh quy mô GMV phình to.
Ngược lại, trợ giá cho tài xế (partner incentives) ghi nhận 127 triệu USD, tăng 42% so với cùng kỳ. Một phần đến từ việc Grab chi hơn 7 triệu USD trong quý 2 nhằm hỗ trợ thu nhập cho tài xế trước áp lực giá dầu leo thang.
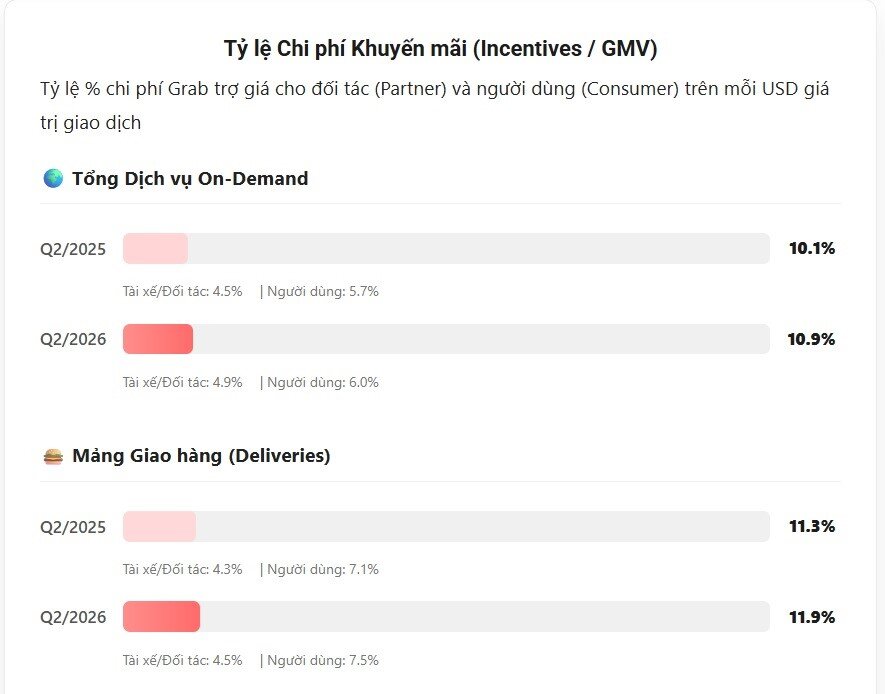
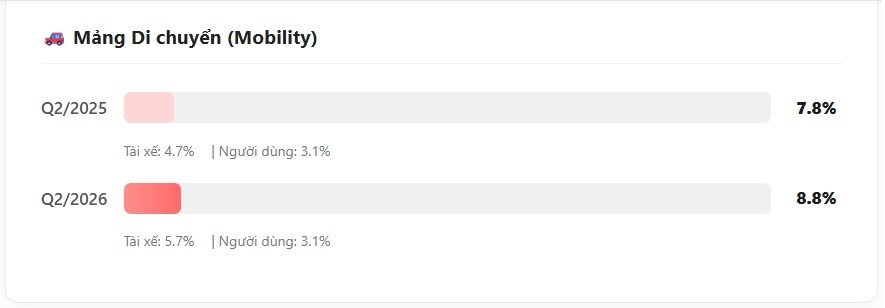
Trợ giá tăng, take rate thực tế của Grab giảm xuống, vậy tại sao có làn sóng phản đối giữa tài xế và Grab như những ngày gần đây? Vấn đề nằm ở chiến lược!
Theo báo cáo của Grab, số lượng các chuyến chở khách tăng tới 28% so với cùng kỳ, vượt trên mức tăng GMV mảng này. Nguồn cơn đến từ việc Grab đang đẩy mạnh phân khúc xe tiết kiệm (affordability). Chiến lược này dù khiến giá trị bình quân theo chuyến giảm xuống, biên lợi nhuận mỏng hơn, nhưng cho phép Grab mở rộng quy mô người dùng dịch vụ hàng tháng (MTU) thêm 17% so với cùng kỳ, lập kỷ lục 53.9 triệu người.
Với tài xế, thu nhập của họ phụ thuộc vào giá cước chuyến xe và tỷ lệ chiết khấu, chưa tính các khoản trợ giá và thưởng. Tỷ lệ chiết khấu giữ nguyên nhưng giá cước giảm xuống, đồng nghĩa thu nhập trên từng chuyến giảm đi.
Bên cạnh đó, Grab phải đối mặt với cơ chế thị trường và quy luật cạnh tranh, người tiêu dùng ưu tiên ứng dụng ra giá thấp nhất. Doanh thu của nền tảng lại cần được đảm bảo với tỷ lệ chiết khấu và phí (như phí nền tảng, phí bảo hiểm chuyến đi...).
Để cho giá cuối ở mức “chấp nhận được” với người dùng, họ cần giảm giá cước, kéo theo mức thu nhập của tài xế thấp hơn. Như chia sẻ của 1 tài xế chạy Grabbike tại TPHCM, có những chuyến xe di chuyển tới gần 6km, thực nhận về tài khoản chỉ 14,000-15,000 đồng trên giá thu khoảng hơn 20,000 đồng từ khách hàng.
|
Quý 2/2026, mảng giao hàng tiếp tục đóng đóng góp lớn nhất vào GMV của Grab với gần 4.25 tỷ USD GMV, tăng 22% so với cùng kỳ. Doanh thu tương ứng mang về 531 triệu USD, tăng 21% so với cùng kỳ. EBITDA điều chỉnh đạt 96 triệu USD, tăng 53%, nhờ cải thiện nợ vay hoạt động và đóng góp từ hoạt động quảng cáo. Mảng Dịch vụ tài chính cho thấy sự tăng trưởng mạnh. Tổng dư nợ cho vay đạt hơn 2.3 tỷ USD, gấp gần 3 lần cùng kỳ, kéo doanh thu đạt 134 triệu USD, tăng 59%. Dù EBITDA điều chỉnh vẫn âm 15 triệu USD, nhưng đã cải thiện mạnh so với âm 26 triệu USD cùng kỳ. Với kết quả kinh doanh tích cực trong nửa đầu năm, Grab đã quyết định nâng dự phóng cho cả năm 2026, với doanh thu ước đạt 4.1-4.15 tỷ USD, tương đương tăng trưởng 22-23% so với năm trước. EBITDA điều chỉnh ước tính lên 720-740 triệu USD, tương ứng tăng 44-48%. |

Nhiều nền tảng gọi xe trên thế giới đang bỏ cách thu hoa hồng cố định, chuyển sang cơ chế linh hoạt với mức chiết khấu thay đổi theo từng cuốc.
Nguồn: [Link nguồn]
-19/09/2026 07:10 AM (GMT+7)