Đoán tỷ số
 Lịch

Đất nghỉ dưỡng "nằm im" cả thập kỷ, có quy hoạch có bị đánh thuế 0,2%?
Hàng loạt khu đất nghỉ dưỡng ven biển được quy hoạch, cấp phép nhưng bỏ hoang cả chục năm. Đề xuất thuế 0,2% đặt ra câu hỏi: Đâu là đất mắc kẹt, đâu là đất bị bỏ hoang?
Những khu đất nghỉ dưỡng "nằm im" cả thập kỷ
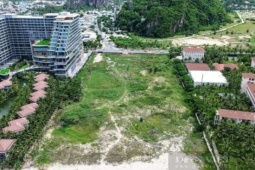
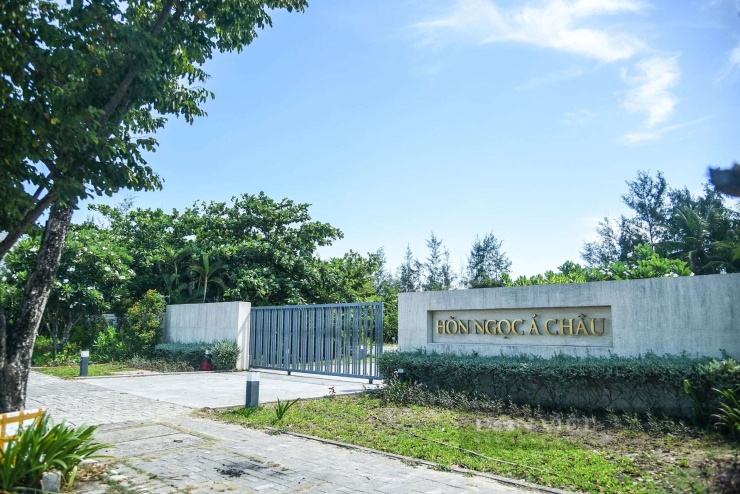
Theo khảo sát của Dân Việt, Khu du lịch ven biển Hòn Ngọc Á Châu rộng khoảng 12 ha, được cấp giấy chứng nhận đầu tư từ tháng 7/2009, với tổng vốn dự kiến 4.800 tỷ đồng.
Chủ đầu tư từng khởi công giai đoạn 1 vào đầu năm 2010 nhưng sau đó dự án chỉ hình thành một số hạng mục dở dang. Sau 16 năm, phần lớn diện tích vẫn là đất trống, cây dại mọc um tùm.
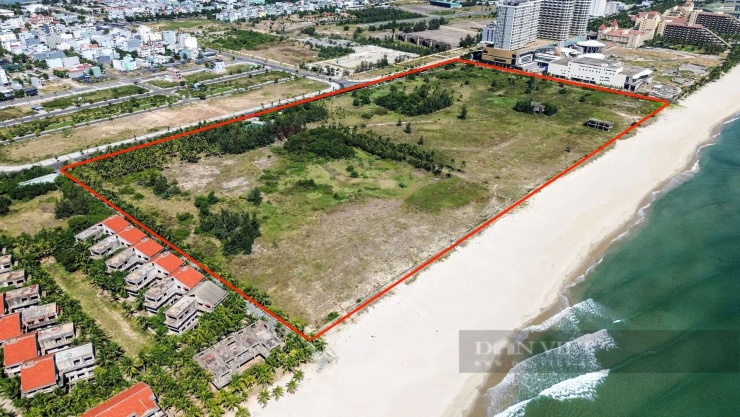
Một trường hợp khác là dự án khu du lịch ven biển Non Nước rộng khoảng 3,77 ha. Khu đất được Đà Nẵng giao cho Công ty TNHH I.V.C năm 2014 để đầu tư khu du lịch. Sau 10 năm, dự án vẫn chỉ là khu đất trống, cỏ mọc um tùm; năm 2018, thành phố đã có chủ trương thu hồi dự án và sau đó thống nhất phương án quy hoạch khu đất thành công viên biển.
Những trường hợp này đặt ra một câu hỏi mới khi chính sách thuế đất bỏ hoang được đề xuất: Một khu đất đã được quy hoạch làm dự án nghỉ dưỡng nhưng nằm im nhiều năm có mặc nhiên bị coi là đất bỏ hoang để tính thuế 0,2%?
Có quy hoạch không đồng nghĩa được “né” thuế
Bộ Tài chính đang đề xuất bổ sung mức thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Mức này cao gần 7 lần thuế suất cơ sở 0,03% áp dụng với đất ở trong hạn mức và tương đương mức đang áp dụng với đất lấn, chiếm.
Theo thông tin mới nhất từ Bộ Tài chính, đây là chính sách nhằm thể chế hóa chủ trương có chính sách thuế cao hơn đối với đất bỏ hoang, đất chậm đưa vào sử dụng. Tuy nhiên, điểm quan trọng là không phải cứ nhìn thấy một khu đất nhiều năm chưa xây dựng là mặc nhiên áp thuế 0,2%.
Ông Trương Bá Tuấn, Phó Cục trưởng Cục Quản lý, giám sát chính sách thuế, phí và lệ phí, cho biết các tiêu chí, khái niệm xác định đất bỏ hoang, đất chậm đưa vào sử dụng sẽ được dẫn chiếu theo pháp luật đất đai.
Tình trạng pháp lý và thực tế sử dụng đất sẽ do cơ quan chuyên môn về tài nguyên và môi trường xác định, làm căn cứ cho cơ quan thuế áp dụng chính sách.
Điều này đặc biệt đáng chú ý với những khu đất làm dự án nghỉ dưỡng khi đã được quy hoạch, chấp thuận chủ trương đầu tư hoặc được giao, cho thuê đất nhưng nhiều năm chưa hình thành công trình.
Nhìn từ bên ngoài, khu đất có thể giống hoàn toàn một khu đất bị bỏ hoang. Nhưng về pháp lý, nguyên nhân khiến dự án “đứng bánh” lại có thể rất khác nhau.
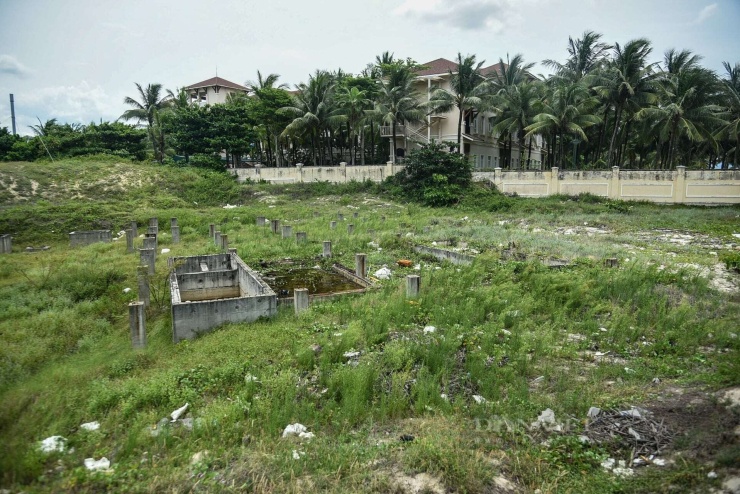

Có quy hoạch, có giấy phép đầu tư chưa đồng nghĩa khu đất đương nhiên được miễn thuế bỏ hoang. Ảnh: Viết Niệm
TS. LS Phạm Thanh Tuấn, Đoàn Luật sư TP. Hà Nội cho rằng khi áp dụng thuế 0,2%, cần xác định rõ nguyên nhân khiến đất chưa được đưa vào sử dụng.
“Không nên chỉ nhìn vào hiện trạng khu đất để kết luận bỏ hoang. Cần xem chủ đầu tư đã được giao những nghĩa vụ gì, tiến độ dự án ra sao và việc chậm triển khai xuất phát từ phía doanh nghiệp hay nguyên nhân khách quan”, luật sư phân tích.
Trao đổi với Dân Việt, một cán bộ tại Bộ Nông nghiệp và Môi trường cho biết, theo dự thảo Luật Đất đai (sửa đổi), Bộ này đang đưa ra định nghĩa đất bỏ hoang là "đất đã được Nhà nước giao, cho thuê mà không đưa vào sử dụng liên tục trong một thời gian nhất định".
Tuy nhiên, dự thảo vẫn chưa đề cập đến mốc thời gian cụ thể để xác định đất bỏ hoang.
Dự án nằm im 10 - 15 năm: Ai phải chịu trách nhiệm?
Trường hợp Hòn Ngọc Á Châu cho thấy ranh giới này không đơn giản.
Dự án từng được cấp chứng nhận đầu tư, có quy hoạch và đã khởi công một số hạng mục nhưng sau nhiều năm vẫn chưa hoàn thành. Đến năm 2018, Đà Nẵng đã giao các cơ quan liên quan làm việc với chủ đầu tư về phương án thu hồi một phần đất để làm công viên, quảng trường biển. Năm 2020, thành phố thống nhất thu hồi một phần diện tích phía Nam để triển khai bãi tắm, lối xuống biển và sau đó phê duyệt quy hoạch công viên công cộng trên phần đất thu hồi.
Như vậy, nếu một dự án chậm triển khai đồng thời phát sinh thay đổi về quy hoạch hoặc chủ trương sử dụng đất, việc xác định trách nhiệm để tính thuế cần được tách bạch.
TS. Võ Trí Thành, Chuyên gia kinh tế nhận định, mục tiêu của thuế 0,2% là tạo chi phí đủ lớn để hạn chế việc giữ đất nhưng không sử dụng. Vì vậy, chính sách cần hướng vào hành vi cố tình để đất không được khai thác, thay vì tạo thêm gánh nặng cho những dự án đang thực sự mắc kẹt về pháp lý.
Thậm chí, vị chuyên gia này cho rằng, nếu chỉ cần "xây tạm" 1 - 2 công trình trên đất để tránh "gắn mác" bỏ hoang rất dễ tạo tiền lệ "ôm đất".
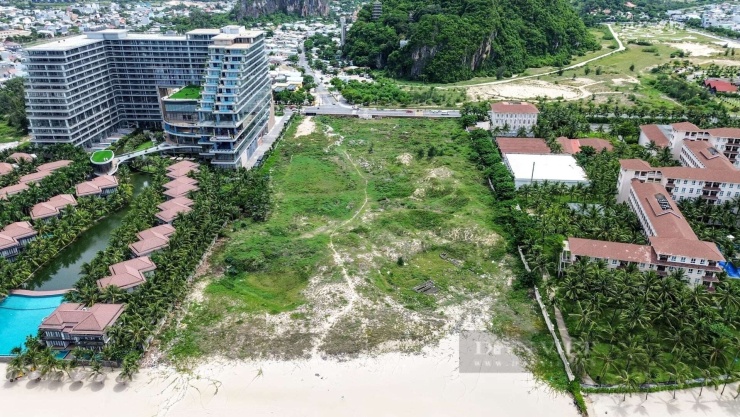
Xác định đúng nguyên nhân đất bỏ hoang là cơ sở để áp thuế công bằng, hạn chế tình trạng găm giữ đất. Ảnh: Viết Niệm
Với những khu đất nghỉ dưỡng có giá trị lớn, mức thuế 0,2% không phải con số nhỏ.
Tuy nhiên, theo ông Thành, hiệu quả của chính sách không chỉ nằm ở số tiền thu được mà ở việc khoản thuế có đủ làm thay đổi quyết định của chủ đất hay không.
“Nếu chi phí thuế thấp hơn đáng kể so với lợi ích kỳ vọng từ việc giữ đất chờ tăng giá, chủ sở hữu vẫn có thể chấp nhận trả thuế để tiếp tục nắm giữ. Khi đó, thuế chưa chắc tạo được áp lực đủ mạnh để đất được đưa vào sử dụng”, ông Thành Phân tích
“Có quy hoạch” không thể là lá chắn giữ đất vô thời hạn
Nhiều chuyên gia nhìn nhận, vấn đề vì thế không nằm ở việc một khu đất nghỉ dưỡng có quy hoạch hay không, mà là quy hoạch đó đang ở trạng thái nào và chủ đầu tư có thực hiện đúng nghĩa vụ sử dụng đất hay không.
Nếu chỉ cần một khu đất được đưa vào quy hoạch dự án nghỉ dưỡng là có thể tránh thuế, nguy cơ phát sinh khoảng trống chính sách là rất rõ: Đất có thể tiếp tục nằm im nhiều năm dưới danh nghĩa một dự án trên giấy.
Nhưng ở chiều ngược lại, nếu mọi dự án chậm triển khai đều bị áp thuế mà không xét nguyên nhân, những doanh nghiệp đang chờ tháo gỡ thủ tục cũng có thể bị ảnh hưởng.
“Quy hoạch chỉ là một căn cứ. Cần nhìn cả tiến độ thực hiện dự án, thời hạn sử dụng đất, nghĩa vụ của chủ đầu tư và nguyên nhân khiến dự án không thể triển khai”, Luật sư Tuấn nhấn mạnh.

Sau nhiều năm tăng giá, căn hộ cũ bắt đầu xuất hiện những nhịp điều chỉnh rõ rệt. Trong quý II/2026, giá bán căn hộ thứ cấp bình quân khoảng 60 triệu...
Nguồn: [Link nguồn]
-10/10/2026 11:27 AM (GMT+7)