Đoán tỷ số
 Lịch

Cuộc sống đã dần ổn định, điều gì khiến các gia đình U40 vẫn chưa thể thôi lo?
Sau nhiều năm đi làm, nhiều gia đình U40 đã có sự nghiệp tương đối ổn định, một khoản tài sản được tạo dựng và những kế hoạch rõ ràng hơn cho tương lai. Nhưng càng có nhiều thứ trong tay, câu hỏi tài chính cũng dần thay đổi: không chỉ làm sao có thêm, mà còn làm sao giữ vững những gì mình đã mất nhiều năm để xây dựng.
Ở những năm đầu sự nghiệp, mục tiêu thường khá dễ gọi tên: kiếm thêm thu nhập, có khoản để dành, mua nhà, lập gia đình.
Đến tuổi U40, danh sách ấy có thể đã được hoàn thành một phần. Nhưng đổi lại, trách nhiệm cũng nhiều lên: con cái đang lớn, cha mẹ bắt đầu có tuổi, trong khi những kế hoạch về học hành của con, tài sản hay cuộc sống sau này vẫn cần nhiều năm để thực hiện.
Có nhiều hơn, vì thế, cũng đồng nghĩa có nhiều thứ không muốn bị gián đoạn hơn.
Một biến cố sức khỏe lúc này không chỉ tạo ra một khoản viện phí. Với người đang giữ vai trò trụ cột, nó còn có thể ảnh hưởng đến thu nhập, kế hoạch tài chính và những mục tiêu mà cả gia đình đã dành nhiều năm theo đuổi.
Vì thế, khi nền tảng tài chính dần vững hơn, câu hỏi cũng chuyển từ “làm sao có thêm?” sang “làm sao tiếp tục tạo dựng mà vẫn giữ vững những gì đang có?”
Một gia đình, nhưng không chỉ có một nhu cầu bảo vệ
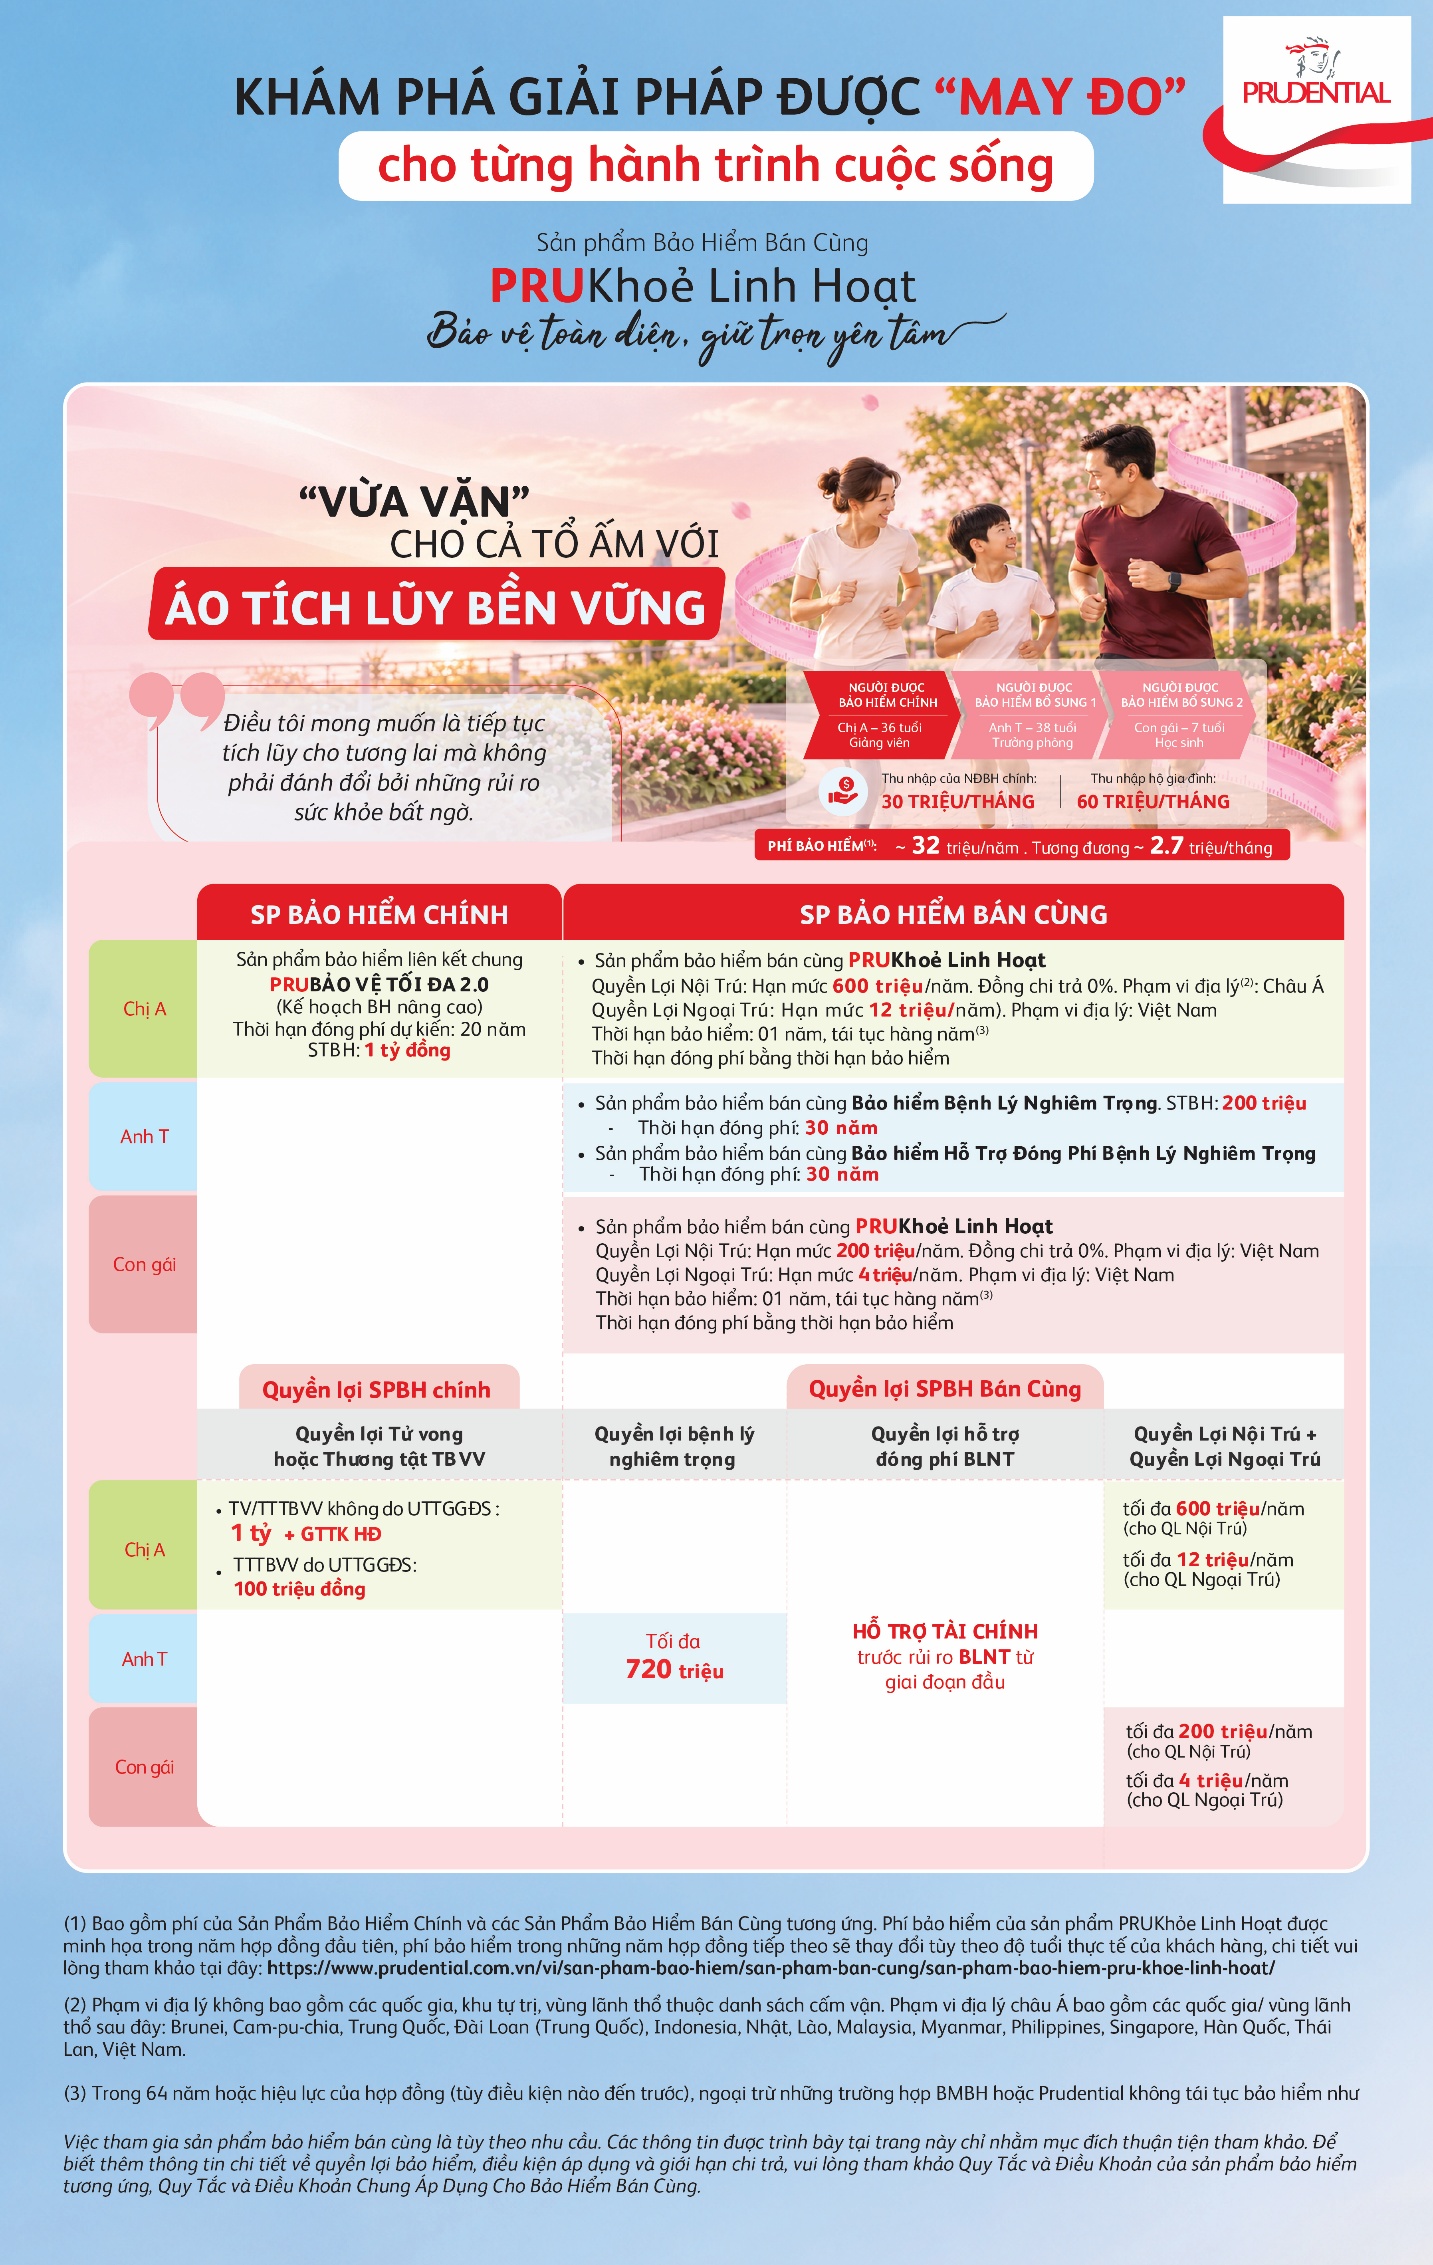
Hãy nhìn vào một tình huống giả định: hai vợ chồng ở độ tuổi U40 cùng cô con gái 7 tuổi.
Hình minh họa chân dung khách hàng
Gia đình đã có nguồn thu nhập tương đối ổn định và đang tiếp tục xây dựng kế hoạch tài chính dài hạn. Nhưng nếu nhìn kỹ hơn, ba thành viên lại có ba mối quan tâm rất khác nhau.
Với người vợ - Người Được Bảo Hiểm chính – ưu tiên là vừa duy trì kế hoạch tài chính dài hạn, vừa có lớp bảo vệ trước những rủi ro có thể ảnh hưởng đến thành quả gia đình đã tạo dựng. Người chồng cần thêm sự chuẩn bị trước bệnh lý nghiêm trọng. Còn cô con gái 7 tuổi lại có nhu cầu chăm sóc sức khỏe phù hợp với lứa tuổi.
Theo ví dụ minh họa, người vợ lựa chọn sản phẩm bảo hiểm liên kết chung PRUBảo Vệ Tối Đa 2.0 với Số Tiền Bảo Hiểm 1 tỷ đồng, kết hợp sản phẩm bảo hiểm bán cùng PRUKhỏe Linh Hoạt với Quyền Lợi Nội Trú có Hạn mức hàng năm 600 triệu đồng (tỷ lệ đồng chi trả được lựa chọn là 0%, phạm vi bảo vệ tại Châu Á(1) ) và Quyền Lợi Ngoại Trú có Hạn mức hàng năm 12 triệu đồng, phạm vi bảo vệ tại Việt Nam.
Người chồng có lớp bảo vệ trước bệnh lý nghiêm trọng và hỗ trợ duy trì kế hoạch bảo hiểm khi rủi ro xảy ra, với sản phẩm bán cùng Bảo hiểm Bệnh lý nghiêm trọng. Trong khi đó, cô con gái được xây dựng lớp bảo vệ sức khỏe riêng với sản phẩm bảo hiểm bán cùng PRUKhỏe Linh Hoạt với Quyền Lợi Nội Trú có Hạn mức hàng năm 200 triệu đồng (tỷ lệ đồng chi trả được lựa chọn là 0%, phạm vi bảo vệ tại Việt Nam) và Quyền Lợi Ngoại Trú có Hạn mức hàng năm 4 triệu đồng, phạm vi bảo vệ cũng tại Việt Nam.
Những con số trên không phải một công thức chung cho mọi gia đình U40. Điều đáng chú ý hơn nằm ở cách một mục tiêu chung của gia đình được chia thành những lớp bảo vệ khác nhau cho từng thành viên.
Khi bảo vệ không chỉ là thêm thật nhiều quyền lợi
Đây cũng là logic đằng sau cách Prudential xây dựng các lớp giải pháp bảo vệ.
Sản phẩm bảo hiểm liên kết chung PRUBảo Vệ Tối Đa 2.0 hướng đến nhu cầu hoạch định tài chính dài hạn, kết hợp bảo vệ với khả năng tích lũy tài chính bền vững, đồng thời hỗ trợ khách hàng bảo toàn và chuẩn bị chuyển giao những giá trị đã tạo dựng cho thế hệ tiếp theo.
Trong khi đó, sản phẩm bảo hiểm bán cùng PRUKhỏe Linh Hoạt bổ sung một lớp bảo vệ sức khỏe có thể được lựa chọn theo nhu cầu của từng thành viên. Khách hàng được lựa chọn Hạn Mức Hàng Năm của Quyền Lợi Nội Trú trong các mức từ 100 triệu đến 5 tỷ đồng/năm, tương ứng với đó là phạm vi địa lý (2) trải rộng từ Việt Nam đến Toàn Cầu (bao gồm Hoa Kỳ). Không chỉ thế, Quyền Lợi Nội Trú còn có thể kết hợp với các quyền lợi bảo hiểm tùy chọn như Quyền lợi Ngoại Trú, Nha Khoa và Thai Sản theo ưu tiên bảo vệ của từng người.
Sự linh hoạt ở đây vì thế không đơn thuần nằm ở việc có nhiều quyền lợi để lựa chọn. Quan trọng hơn là gia đình có thể xác định ai cần được bảo vệ trước điều gì, ở mức độ nào và trong từng giai đoạn cuộc sống.
Ở tuổi U40, “vừa vặn” vì thế có thể mang một ý nghĩa rất khác những năm đầu tự lập. Khi đã mất nhiều năm để tạo dựng một nền tảng cho gia đình, sự yên tâm không chỉ đến từ việc ngày mai có thêm bao nhiêu.
Đôi khi, đó còn là biết rằng những gì mình đã tạo dựng hôm nay có thêm một lớp bảo vệ để tiếp tục đi cùng gia đình trong những năm phía trước.
Tìm hiểu thêm về các sản phẩm bảo hiểm của Prudential tại đây để có kế hoạch bảo vệ “vừa vặn” cho bạn.
(1) Phạm vi bảo vệ Châu Á: Bao gồm các quốc gia/ vùng lãnh thổ sau đây: Brunei, Cam-pu-chia, Trung Quốc, Đài Loan (Trung Quốc), Indonesia, Nhật, Lào, Malaysia, Myanmar, Philippines, Singapore, Hàn Quốc, Thái Lan, Việt Nam (trừ trường hợp thuộc danh sách cấm vận).
(2) Phạm vi địa lý không bao gồm các quốc gia, khu tự trị, vùng lãnh thổ thuộc danh sách cấm vận.
Nguồn: https://arttimes.vn/thong-tin-doanh-nghiep/cuoc-song-da-dan-on-dinh-dieu-gi...
-10/11/2026 16:50 PM (GMT+7)